
 harusora
メタディスクリプション(案):賃貸の保証会社審査では何を見られるのか?収入・勤務先・過去の滞納といった審査ポイント、必要書類、審査に通らない原因と落ちないための対策、不安な方の相談先までわかりやすく解説します。
「気に入った物件が見つかったのに、保証会社の審査に通るか不安……」「以前に審査に落ちたことがあって、また通らないのではと心配」。賃貸物件を探している方から、こうした声をよく耳にします。
現在、賃貸契約の多くで家賃保証会社(保証会社)の利用が必須となっており、入居するには大家さん(管理会社)の入居審査に加えて、保証会社の審査に通過する必要があります。しかし「保証会社の審査では何を見られるのか」「なぜ審査に通らないのか」は意外と知られていません。
この記事では、賃貸の保証会社審査の目的と流れ、審査で見られるポイント(収入・勤務先・過去の滞納)、必要書類、そして審査に落ちないための準備と対策や審査に不安がある方の相談先まで、初めての方にもわかりやすく解説します。
| この記事の要点(結論) 保証会社の審査の目的は「入居者が家賃を継続して支払えるか」を判断すること。主に見られるのは収入(家賃とのバランス)・勤務先や雇用形態・過去の家賃滞納や信用情報の3点。家賃の目安は月収(額面)の3分の1以下。無理のない物件選びが審査通過の近道。申込書の記入ミスや虚偽申告、緊急連絡先と連絡が取れないことも審査に通らない原因になる。審査が不安な方は、不動産会社への事前相談、信用情報の開示、自治体の住まい相談窓口などを活用しよう。 |
賃貸の保証会社とは?審査の目的を知ろう
保証会社(家賃保証会社)の役割
賃貸の保証会社とは、入居者が家賃を滞納した場合に、入居者に代わって大家さんへ家賃を立て替えて支払う会社のことです。「家賃債務保証会社」とも呼ばれます。立て替えた家賃は、後日保証会社から入居者へ請求されます。つまり、保証会社は滞納分を肩代わりしてくれますが、支払い義務そのものがなくなるわけではありません。
かつては親族などの連帯保証人を立てるのが一般的でしたが、少子高齢化や単身世帯の増加により、保証人を頼める人がいないケースが増えました。また、2020年4月の民法改正で個人の連帯保証人には極度額(保証の上限額)の設定が必要になったこともあり、連帯保証人の代わりに保証会社を利用する賃貸契約が主流になっています。
保証会社が審査をする目的
保証会社にとって、滞納が発生すれば立て替えた家賃を回収できないリスクを負うことになります。そのため、保証会社の審査の目的は、「この入居者は契約期間中、家賃をきちんと払い続けられるか」を見極めることにあります。
言い換えれば、審査は申込者の人柄を評価するものではなく、支払い能力と支払いへの誠実さを確認するものです。この視点を押さえておくと、どのような準備をすれば審査に通りやすくなるのかが見えてきます。
保証会社の種類と審査の厳しさの違い
保証会社は大きく分けて次の3種類があり、種類によって審査の基準や厳しさが異なるといわれています。
| 種類 | 特徴 | 審査の傾向 |
| 信販系 | クレジットカード会社などの信販会社が運営。信用情報機関の情報を照会できる | 比較的厳しめ。クレジットやローンの延滞歴が影響しやすい |
| 協会系(LICC系など) | 業界団体に加盟する保証会社。加盟会社間で家賃滞納の履歴を共有している | 中程度。過去の家賃滞納歴が影響しやすい |
| 独立系 | 上記に属さない独自の保証会社 | 比較的柔軟。独自基準で総合的に判断する傾向 |
どの保証会社を利用するかは、基本的に物件の大家さんや管理会社が指定します。ただし、指定の保証会社が複数ある物件や、審査に落ちた際に別の保証会社で再審査してもらえる場合もあるため、不安がある方は不動産会社に相談してみましょう。
保証会社の審査の流れ
賃貸の入居申込から契約までの一般的な流れは次のとおりです。保証会社の審査は、入居申込の直後に行われるのが一般的です。
| ステップ | 内容 |
| ① 物件の内見・申込 | 気に入った物件が決まったら、不動産会社で入居申込書と保証会社の申込書を記入します。 |
| ② 必要書類の提出 | 本人確認書類や収入証明書などを提出します。最近はWebやスマホでの申込・書類アップロードも増えています。 |
| ③ 保証会社の審査 | 申込内容や書類をもとに審査が行われます。信用情報や過去の滞納履歴の確認も行われます。 |
| ④ 本人・勤務先・緊急連絡先への確認 | 保証会社から申込者本人や緊急連絡先に電話が入ることがあります。勤務先への在籍確認が行われる場合もあります。 |
| ⑤ 大家さん・管理会社の審査 | 保証会社の審査結果をふまえて、最終的に大家さんや管理会社が入居の可否を判断します。 |
| ⑥ 審査結果の通知・契約 | 審査に通過したら、重要事項説明を受けて賃貸借契約を結び、保証委託契約も締結します。 |
審査にかかる期間は、早ければ当日〜翌日、通常は2日〜1週間程度が目安です。書類の不備や確認の電話がつながらない場合は、そのぶん審査が長引きます。引っ越しのスケジュールに余裕を持たせるためにも、スムーズに審査を進められるよう準備しておきましょう。
保証会社の審査で見られるポイント
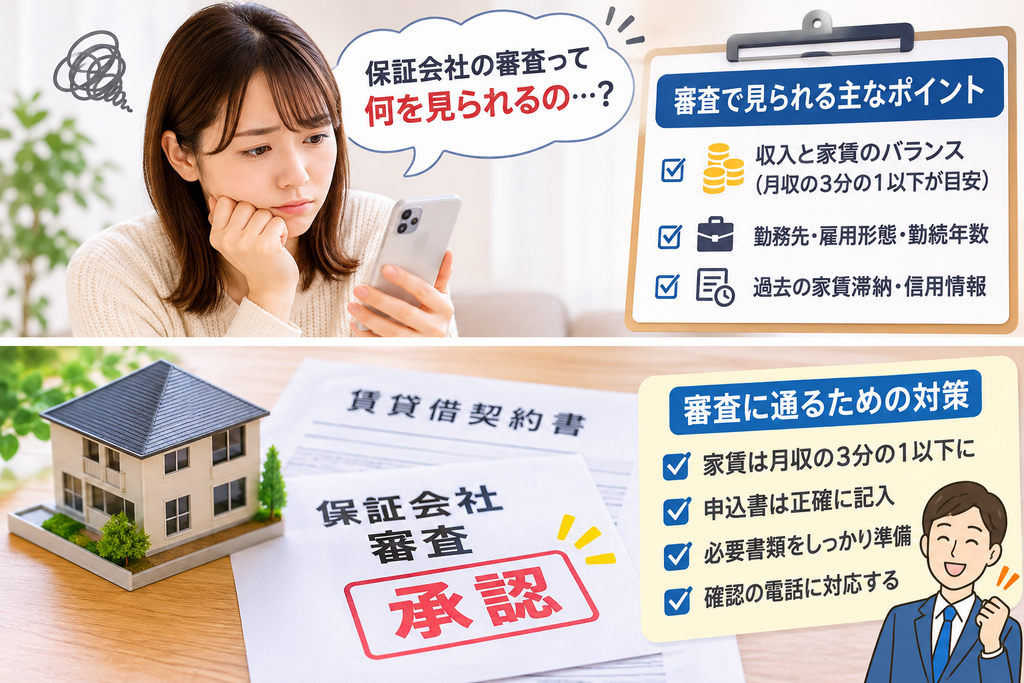
保証会社の審査で特に重視されるのは、「収入」「勤務先・雇用形態」「過去の滞納・信用情報」の3つです。それぞれ詳しく見ていきましょう。
ポイント1:収入と家賃のバランス
最も重視されるのが、収入に対して家賃が無理のない金額かどうかです。一般的に、家賃の目安は月収(額面)の3分の1以下、年収でいえば家賃の36倍以上といわれています。たとえば家賃7万円の物件であれば、月収21万円以上、年収252万円以上がひとつの目安になります。
なお、ここでいう家賃には管理費・共益費を含めて考えるのが一般的です。家賃そのものは目安内でも、管理費を加えると収入の3分の1を超えてしまうケースもあるため注意しましょう。
また、収入の金額だけでなく安定性も見られます。毎月の収入が安定している会社員・公務員は評価されやすく、収入の変動が大きいフリーランスや個人事業主は、確定申告書などで継続的な収入を証明することが大切です。
ポイント2:勤務先・雇用形態・勤続年数
勤務先や雇用形態も、収入の安定性を判断する重要な材料です。具体的には次のような点がチェックされます。
- 雇用形態:正社員・公務員は安定性が高いと評価されやすく、契約社員・派遣社員・アルバイトは収入とのバランスがより重視されます。
- 勤続年数:勤続年数が長いほど安定していると判断されやすい傾向があります。転職直後や入社予定の場合は、内定通知書や雇用契約書があると安心です。
- 勤務先の実在性:申込書に記載した勤務先が実在するか、在籍しているかを確認するため、在籍確認の電話が入ることがあります。
無職や求職中の方でも、十分な預貯金がある場合は預金残高証明書を提出することで審査に通る可能性があります。年金受給者の方は年金額の通知書などで収入を証明できます。
ポイント3:過去の家賃滞納・信用情報
過去の滞納歴は、保証会社の審査で大きなマイナス要因になります。特に注意したいのは次の2つです。
- 家賃の滞納履歴:協会系の保証会社は、加盟各社で家賃滞納などの情報を共有しています。過去に保証会社を利用して家賃を滞納し、代位弁済(立て替え払い)を受けた経験がある場合、審査に影響する可能性があります。
- クレジットカードやローンの延滞(信用情報):信販系の保証会社は、CICやJICCなどの信用情報機関に登録された情報を照会できます。クレジットカードの支払い遅延、携帯電話端末の分割払いの延滞、債務整理などの記録があると、審査に通らない原因になることがあります。
意外と見落としがちなのが、スマートフォン本体の分割払いです。スマホ代の支払いが遅れると、端末代金の延滞として信用情報に記録される場合があります。「クレジットカードは持っていないから大丈夫」と思っている方も注意が必要です。
その他に見られるポイント
上記3つのほかにも、次のような点が総合的に判断されます。
- 申込内容の正確さ:記入漏れや誤り、提出書類との食い違いがあると、信頼性を疑われる原因になります。
- 緊急連絡先:親族などの緊急連絡先を求められることが多く、連絡が取れない場合は審査が進みません。
- 本人確認の電話対応:保証会社からの電話に出られない、折り返しをしないといった対応は、審査で不利になることがあります。
- 申込時の態度や入居人数・目的:不動産会社での対応や、入居人数・使用目的が物件の条件に合っているかも見られます。
保証会社の審査に必要な書類
審査に必要な書類は保証会社や物件によって異なりますが、一般的には次のような書類を求められます。事前に準備しておくと、審査がスムーズに進みます。
| 書類 | 内容・ポイント |
| 本人確認書類 | 運転免許証、マイナンバーカード、パスポート、在留カードなど。顔写真付きのものが望ましい |
| 収入証明書 | 源泉徴収票、給与明細(直近2〜3か月分)、課税証明書など |
| 確定申告書の控え | フリーランス・個人事業主の場合。直近1〜2年分を求められることが多い |
| 内定通知書・雇用契約書 | 就職・転職したばかりで収入証明が出せない場合に有効 |
| 預金残高証明書・通帳のコピー | 無職・求職中・学生などで、収入の代わりに支払い能力を示す場合 |
| 学生証・合格通知書 | 学生の場合。親などの保護者が契約者や連帯保証人になるケースも多い |
| 緊急連絡先の情報 | 氏名・続柄・住所・電話番号など。事前に相手の了承を得ておくこと |
書類は最新のものを、鮮明な状態で提出することが大切です。スマホで撮影して提出する場合は、文字がつぶれていないか、四隅が切れていないかを確認しましょう。
保証会社の審査に通らない主な理由
保証会社は、審査に落ちた理由を基本的に教えてくれません。しかし、審査に通らないケースには共通する傾向があります。主な原因は次のとおりです。
- 家賃が収入に見合っていない:家賃が月収の3分の1を大きく超えていると、支払い能力に不安があると判断されやすくなります。
- 過去に家賃滞納やクレジットの延滞がある:保証会社間の情報共有や信用情報機関の記録により、マイナス評価となることがあります。
- 収入や雇用が不安定:転職直後、収入の変動が大きい、無職などの場合、収入を証明する書類が不十分だと不利になります。
- 申込内容に誤りや虚偽がある:年収を多めに書く、勤務先を偽るなどの虚偽申告は、発覚すれば確実に審査に通らない原因になります。
- 本人や緊急連絡先と連絡が取れない:確認の電話がつながらないと、審査が保留や否決になることがあります。
一度審査に落ちたからといって、すべての物件で入居できないわけではありません。原因を見直し、対策をとることで、別の物件や別の保証会社の審査に通るケースは少なくありません。
保証会社の審査に落ちないための準備と対策
ここからは、賃貸の保証会社審査に通りやすくするための具体的な準備と対策を紹介します。
対策1:収入に合った家賃の物件を選ぶ
もっとも効果的な対策は、家賃を月収の3分の1以下に抑えることです。どうしても希望の物件がある場合は、管理費込みの総額を確認したうえで、家賃交渉や条件の近い別物件も検討してみましょう。初期費用だけでなく、毎月の支払いが無理なく続けられるかを基準に選ぶことが大切です。
対策2:申込書は正確に、正直に記入する
年収や勤続年数、勤務先の情報は、提出書類と矛盾がないよう正確に記入しましょう。「少しでもよく見せたい」と収入を盛るのは逆効果です。虚偽が見つかれば審査に落ちるだけでなく、契約後に発覚した場合は契約解除の理由になることもあります。
対策3:電話に出られるよう準備しておく
審査期間中は、保証会社からの確認の電話に出られるようにしておきましょう。知らない番号からの着信にも注意し、出られなかった場合はすぐに折り返すことが大切です。緊急連絡先になってもらう方にも、事前に保証会社から連絡が来る可能性があることを伝えておくと、スムーズに確認が進みます。
対策4:収入や支払い能力を証明する書類を充実させる
収入が不安定な方や転職直後の方は、提出できる書類を増やすことで信頼性を高められます。
- フリーランス・個人事業主:確定申告書の控えを複数年分、取引先との契約書など
- 転職直後・入社予定:内定通知書、雇用契約書(給与額が記載されたもの)
- 無職・求職中・収入が少ない方:預金残高証明書(目安として家賃の1〜2年分程度あると安心)
対策5:連帯保証人や代理契約を検討する
保証会社を利用する場合でも、連帯保証人を併せて立てることで審査に通りやすくなるケースがあります。また、収入が十分にある親族が契約者となる「代理契約」も選択肢のひとつです。学生や新社会人の方は、親に契約者や連帯保証人になってもらう方法を検討するとよいでしょう。
対策6:信用情報を確認・整えておく
過去の延滞が気になる方は、信用情報機関(CIC・JICC・全国銀行個人信用情報センター)に本人開示を請求し、自分の信用情報を確認しておくと安心です。延滞中の支払いがある場合は、まず完済することが大切です。クレジットカードやスマホ代の支払いは、日頃から遅れないよう口座振替などで管理しましょう。
対策7:審査の柔軟な保証会社・物件を選ぶ
審査に不安がある場合は、不動産会社に事情を伝え、独立系など比較的柔軟な保証会社を利用できる物件や、保証会社不要の物件、UR賃貸住宅などを紹介してもらう方法もあります。UR賃貸住宅は保証人や保証会社が不要で、一定の収入基準などを満たせば申し込めるのが特徴です。
対策8:複数の物件に同時申込をしすぎない
不安だからといって短期間に多数の物件へ申し込むと、手続きが煩雑になり、管理会社や不動産会社との信頼関係にも影響しかねません。まずは条件に合った物件に絞り、担当者と相談しながら一件ずつ確実に進めることをおすすめします。
保証会社の審査に落ちてしまったときの対処法
しっかり準備をしても、保証会社の審査に通らないことはあります。そんなときに慌てず取れる対処法を整理しておきましょう。
別の保証会社で再審査を依頼する
物件によっては、指定されている保証会社が複数ある場合があります。信販系で落ちた場合でも、協会系や独立系の保証会社では審査基準が異なるため、別の保証会社で再審査を受けると通過できるケースがあります。まずは不動産会社の担当者に、他の保証会社を利用できないか確認してみましょう。
条件を見直して別の物件に申し込む
家賃と収入のバランスが原因と考えられる場合は、家賃を下げた物件に切り替えるのが最も確実な方法です。駅からの距離や築年数、間取りなどの条件を少し緩めるだけで、家賃が大きく下がることも少なくありません。希望エリアの相場を不動産会社に確認しながら、無理のない範囲で条件を調整しましょう。
契約者や保証人を変更する
収入が安定している家族に契約者になってもらう、または連帯保証人を追加することで、支払い能力の評価が大きく変わることがあります。とくに学生や新社会人、転職直後の方には有効な方法です。ただし、相手に大きな責任を負ってもらうことになるため、事前に十分説明し、了承を得てから進めましょう。
保証会社の審査に不安がある方の相談先
「過去に滞納したことがある」「収入が少ない」「高齢・外国籍・ひとり親で部屋探しが難しい」など、審査に不安がある方は一人で悩まず、次のような窓口に相談してみましょう。
| 相談先 | 相談できること |
| 不動産会社(仲介会社) | 審査が通りやすい物件や保証会社の紹介、申込時のアドバイス。事情を正直に伝えるのがポイント |
| 信用情報機関(CIC・JICCなど) | 自分の信用情報の開示請求。延滞記録の有無や内容を確認できる |
| 自治体の住宅相談窓口 | 公営住宅の案内や、住まい探しに関する相談 |
| 居住支援協議会・居住支援法人 | 高齢者、障害のある方、低所得の方、ひとり親世帯など住宅確保に配慮が必要な方の入居支援 |
| 自立相談支援機関(生活困窮者自立支援制度) | 収入の減少や離職で住まいに困っている方の相談。住居確保給付金の案内など |
| 法テラス・弁護士・司法書士 | 借金や債務整理など、信用情報に関わる問題の法的な相談 |
特に、住宅確保要配慮者(高齢者・障害のある方・子育て世帯・低所得者など)の入居を支援する「セーフティネット住宅」や居住支援法人の制度は、まだ十分に知られていません。お住まいの自治体のホームページなどで情報を確認してみましょう。
保証会社の審査に関するよくある質問(Q&A)
Q. 保証会社の審査期間はどれくらい?
A. 早ければ当日〜翌日、一般的には2日〜1週間程度です。書類の不備や確認の電話がつながらない場合は長引くことがあります。
Q. 保証会社の審査に落ちた理由は教えてもらえる?
A. 基本的に審査に落ちた理由は開示されません。収入と家賃のバランス、過去の滞納歴、申込内容などを自分で見直し、不動産会社に相談するのがおすすめです。
Q. 一度審査に落ちたら、もう賃貸を借りられない?
A. そんなことはありません。家賃の安い物件に変更する、別の保証会社を利用する、連帯保証人を立てるなどの対策で、審査に通るケースは多くあります。
Q. 無職や学生でも保証会社の審査に通る?
A. 預金残高証明書で支払い能力を示したり、親などに契約者・連帯保証人になってもらったりすることで、審査に通る可能性があります。
Q. 保証会社の利用料はいくら?
A. 保証会社や契約プランによって異なりますが、初回保証料として家賃(総額)の30〜100%程度、その後は年間1万円前後の更新料や月額保証料がかかるのが一般的です。契約前に必ず確認しましょう。
まとめ:審査のポイントを押さえて、安心して部屋探しを
賃貸の保証会社の審査は、入居者が家賃を継続して支払えるかどうかを判断するためのものです。審査では主に、収入と家賃のバランス、勤務先・雇用形態・勤続年数、過去の家賃滞納や信用情報が見られます。
審査に通らないことを防ぐためには、収入に見合った家賃の物件を選ぶこと、申込内容を正確に記入すること、必要書類をそろえること、確認の電話に確実に対応することが大切です。過去の滞納や収入面で不安がある方も、連帯保証人の追加や預金残高証明書の提出、柔軟な保証会社を利用できる物件選びなど、取れる対策はたくさんあります。
「審査に通るか不安」と感じたら、まずは不動産会社に正直に相談してみましょう。事前にポイントを押さえて準備をすれば、保証会社の審査は決して怖いものではありません。この記事が、あなたの新生活のスタートに役立てば幸いです。