
 harusora
はじめに
「賃貸契約のときに火災保険を勧められたけど、本当に必要なの?」「更新のたびに保険料を払うのがもったいない」――そう感じて、賃貸の火災保険に未加入のまま、あるいは更新を忘れて補償が切れたまま暮らしている方は意外と少なくありません。
しかし、火災保険に未加入の状態で賃貸物件に住むことには、想像以上に大きなリスクがあります。火事を起こさなくても、キッチンやお風呂の水漏れ、台風による窓ガラスの破損など、日常のちょっとしたトラブルで数十万円から数百万円の出費が発生することもあるのです。
この記事では、賃貸の火災保険に未加入だとどんなリスクやデメリットがあるのかを、具体的なケースを交えてわかりやすく解説します。あわせて、保険料を抑えながら必要な補償を確保するコツも紹介しますので、ぜひ最後までお読みください。
賃貸の火災保険は加入義務がある?
まず前提として、賃貸物件の火災保険への加入は法律上の義務ではありません。自動車の自賠責保険のように、法律で加入が強制されているわけではないのです。
ただし実際には、ほとんどの賃貸借契約で「火災保険への加入」が入居の条件として定められています。契約書や重要事項説明書に「借主は損害保険に加入すること」といった条項があれば、それは契約上の義務です。つまり「法律上は任意、契約上は必須」というのが一般的な位置づけだと考えてよいでしょう。
入居時にはきちんと加入していても、2年ごとの更新手続きを忘れていつの間にか未加入になっているケースも多く見られます。まずは手元の保険証券や契約書を確認し、現在の補償期間をチェックしてみてください。
賃貸の火災保険で補償される主な内容
賃貸向けの火災保険は、一般的に次の3つの補償がセットになっています。未加入のリスクを理解するためにも、それぞれの役割を押さえておきましょう。
| 補償の種類 | 補償の対象 | 具体例 |
| 家財保険 | 自分の家具・家電・衣類など | 火災や落雷でテレビやパソコンが壊れた |
| 借家人賠償責任保険 | 大家さん(貸主)への賠償 | 自室の火災で部屋の壁や床が焼けた |
| 個人賠償責任保険 | 他人の身体や財物への賠償 | 洗濯機の水漏れで下の階の部屋を汚した |
「火災保険」という名前から火事の補償だけをイメージしがちですが、実際には水漏れや他人への賠償、自然災害まで幅広くカバーしているのが特徴です。未加入の場合、これらすべてのトラブルを自己負担で解決しなければなりません。
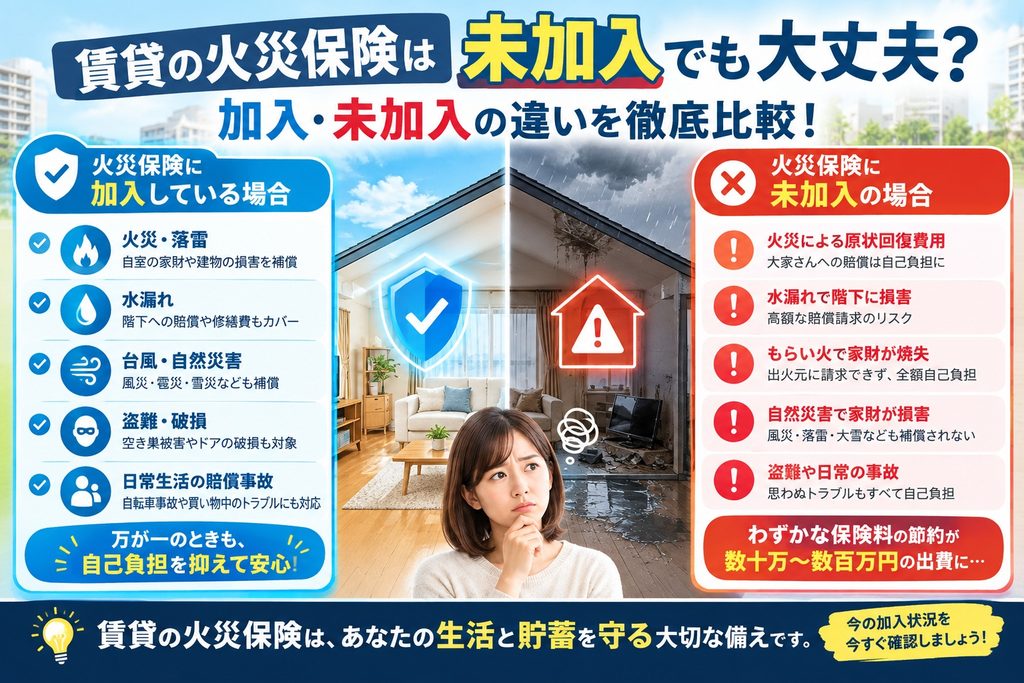
賃貸で火災保険に未加入の5つのリスク
リスク1:自室から出火すると大家さんへの原状回復費用が自己負担に
賃貸住宅の借主には、退去時に部屋を借りたときの状態に戻す「原状回復義務」があります。自分の不注意で火事を起こし、部屋の内装や設備を焼損させた場合、その修繕費用は借主が大家さんに支払わなければなりません。
「失火責任法があるから、重大な過失がなければ賠償しなくていいのでは?」と考える方もいますが、これは誤解です。失火責任法は隣家などへの不法行為責任を軽減する法律であり、大家さんとの間の契約上の責任(債務不履行責任)には適用されません。つまり、軽い過失による火災でも、大家さんへの賠償責任はしっかり発生します。
被害の規模によっては、内装の張り替えや設備交換だけで数百万円、建物の損傷が大きければさらに高額になることもあります。火災保険に未加入だと、これをすべて自腹で支払うことになるのが最大のリスクです。
リスク2:水漏れで下の階に損害を与えると高額な賠償に
賃貸住宅で実は火災よりも身近なのが、水漏れ事故です。例えば次のようなケースが考えられます。
- 洗濯機の給水ホースが外れて床が水浸しになった
- お風呂のお湯を出しっぱなしにしてあふれさせた
- キッチンの排水トラブルに気づかず放置した
マンションやアパートでは、漏れた水が階下に伝わり、下の階の天井や壁紙、家電や家具にまで被害が及ぶことがあります。この場合、階下の住人への賠償と、建物の修繕費用の両方を請求される可能性があります。
火災保険に付帯する個人賠償責任保険や借家人賠償責任保険に加入していれば補償の対象になりますが、未加入なら全額自己負担です。被害が複数の部屋に広がれば、賠償額は一気に膨らみます。
リスク3:もらい火でも自分の家財は補償されない
意外と知られていないのが、隣の部屋からの「もらい火」で自分の家財が燃えても、原則として出火元に賠償を請求できないという点です。先ほど紹介した失火責任法により、出火元に重大な過失がない限り、隣人への損害賠償責任は免除されます。
つまり、自分には何の落ち度もないのに、家具・家電・衣類・パソコンなどを失い、それをすべて自分のお金で買い直さなければならないのです。一人暮らしでも家財をすべて揃え直すと数十万円から100万円以上かかることは珍しくありません。家族世帯であればなおさらです。家財保険に未加入だと、生活の再建に大きな負担がかかります。
リスク4:台風・落雷・大雪などの自然災害に備えられない
近年は大型台風や集中豪雨、落雷などの自然災害が各地で増えています。賃貸の火災保険は、商品によって風災・雹災・雪災・落雷・水災なども補償の対象になります。
例えば、落雷による過電流で冷蔵庫やテレビが故障した、台風の飛来物で窓が割れ室内の家財が雨で濡れた、といったケースです。建物そのものの損害は大家さんの保険で対応するのが一般的ですが、自分の家財の損害は自分の保険でしか補償されません。なお、地震・噴火・津波による損害は火災保険だけでは補償されず、地震保険をセットにする必要がある点も覚えておきましょう。
リスク5:盗難や日常生活の賠償事故にも対応できない
賃貸向けの火災保険には、空き巣による盗難被害や、盗難に伴うドアや窓の破損を補償するものもあります。また、個人賠償責任保険は自宅の外でも使えることが多く、自転車で歩行者にケガをさせた、買い物中に店の商品を壊した、といった日常生活の賠償事故までカバーできる場合があります。
火災保険に未加入だと、こうした思わぬ日常のトラブルにも備えがない状態になります。
賃貸の火災保険に未加入でいるデメリット
ここまで紹介したリスクに加えて、火災保険に未加入でいることには次のようなデメリットもあります。
契約違反として契約解除や更新拒否につながる可能性
賃貸借契約で火災保険への加入が義務づけられている場合、未加入は契約違反にあたります。直ちに退去を求められるケースは多くないものの、管理会社から加入を強く求められたり、トラブル時に不利な立場に置かれたりする可能性があります。悪質と判断されれば、契約解除や更新拒否の理由とされるおそれもゼロではありません。
大家さん・管理会社との信頼関係が損なわれる
万が一事故が起きたとき、保険でスムーズに対応できなければ、大家さんや近隣住民との話し合いは長期化しがちです。賠償金の分割払いなどを交渉することになれば、精神的な負担も大きくなります。
貯蓄が一気に失われ、生活再建が遅れる
保険料は年間数千円から2万円程度に収まる商品も多い一方で、事故による損害は数十万円から数百万円にのぼることがあります。わずかな保険料を節約した結果、貯蓄をすべて失うという事態は、最も避けたいデメリットと言えるでしょう。
未加入や補償切れに気づいたらすぐにやるべきこと
「もしかして更新を忘れているかも」と思ったら、次の手順で早めに対応しましょう。
- 保険証券や契約書を確認する:保険会社名、補償期間、補償内容をチェックします。
- 管理会社や不動産会社に問い合わせる:加入していた保険や、指定の保険があるかを確認します。
- すぐに新しく加入する:保険は加入した日以降の事故しか補償されません。1日でも早い加入が大切です。
- 加入証明を管理会社に提出する:契約で求められている場合は、証券のコピーなどを提出しておきましょう。
補償が切れている期間に起きた事故は、あとから保険に入っても補償されません。気づいた時点ですぐに行動することが、リスクを最小限に抑えるポイントです。
賃貸の火災保険料を抑えて加入するコツ
「リスクはわかったけど、保険料はできるだけ安くしたい」という方は、次のポイントを意識してみてください。
不動産会社の指定以外の保険を選べるか確認する
不動産会社から案内される火災保険は、補償が手厚い分、保険料が割高なこともあります。契約上、借主が自分で保険を選べるケースもあるため、指定の保険でなければならないのか、事前に確認してみましょう。自分で選ぶ場合も、借家人賠償責任保険の補償額など、契約で求められる条件を満たしているかは必ずチェックが必要です。
家財の補償額を実態に合わせる
家財保険の補償額が必要以上に高く設定されていると、そのぶん保険料も上がります。手持ちの家具・家電・衣類などをざっくり見積もり、自分の暮らしに合った補償額に設定することで、無駄な保険料を抑えられます。
補償の重複をチェックする
個人賠償責任保険は、自動車保険やクレジットカード、傷害保険などに特約として付いていることがあります。補償が重複していないか確認し、不要な特約を外すのもひとつの方法です。ただし、家族全員が対象か、補償額は十分かなど、内容をよく比べてから判断しましょう。
インターネット申し込みの保険を比較する
ネットで申し込める賃貸向け火災保険は、代理店を通す保険に比べて保険料が抑えられている傾向があります。複数の商品を比較して、補償内容と保険料のバランスが良いものを選びましょう。
ケース別に見る「火災保険に未加入だったら」シミュレーション
ここでは、賃貸の火災保険に未加入だった場合に何が起きるのかを、ケース別に整理してみましょう。加入している場合との違いがイメージしやすくなります。
| トラブルの内容 | 火災保険に加入している場合 | 火災保険に未加入の場合 |
| 自室のボヤで壁と床が焼損 | 借家人賠償責任保険で修繕費をカバー | 修繕費を全額自己負担で大家さんに支払う |
| 洗濯機の水漏れで階下に被害 | 個人賠償責任保険で相手方に補償 | 相手方の家財と修繕費を自己負担 |
| 隣室のもらい火で家財が焼失 | 家財保険で買い直し費用をカバー | 出火元に請求できず全額自己負担 |
| 落雷で家電が故障 | 家財保険の落雷補償で対応 | 買い替え費用を自己負担 |
こうして並べてみると、火災保険未加入のデメリットは「自己負担」という一言に集約されることがわかります。しかも金額は自分ではコントロールできず、被害の大きさ次第で膨らんでいきます。年間数千円から2万円程度の保険料でこのリスクを移転できると考えれば、費用対効果は決して悪くありません。
特に、家族で暮らしている世帯や、高価な家電・パソコン・楽器などを所有している方、木造アパートなど延焼リスクが比較的高い物件に住んでいる方は、未加入の状態を続けるリスクが一段と大きくなります。
賃貸の火災保険を選ぶときのチェックリスト
これから加入・見直しをする方は、次の項目を確認しておくと失敗しにくくなります。
- 借家人賠償責任保険が付いているか、補償額は契約で求められる水準を満たしているか
- 個人賠償責任保険が付いているか、家族も対象になるか
- 家財保険の補償額が、自分の持ち物の実態に合っているか
- 水漏れ・風災・盗難など、必要な補償範囲がカバーされているか
- 保険期間が賃貸借契約の期間と合っているか(更新忘れ防止のため)
- 免責金額(自己負担額)がいくらに設定されているか
- 事故時の連絡先や手続き方法がわかりやすいか
また、加入後は保険証券を写真に撮ってスマートフォンに保存しておくと、いざというときにすぐ確認できて安心です。更新日をカレンダーに登録しておけば、気づかないうちに未加入になる事態も防げます。
賃貸の火災保険に関するよくある質問
Q. 賃貸の火災保険に未加入でも入居できますか?
A. 法律上の義務はありませんが、多くの賃貸借契約では加入が入居条件になっています。未加入のままでは契約手続きが進まない、または契約違反となる可能性が高いため、必ず契約書を確認しましょう。
Q. 大家さんが火災保険に入っていれば、自分は入らなくていいのでは?
A. 大家さんの保険は主に建物そのものを守るためのものです。借主の家財や、借主が負う賠償責任は補償されません。また、大家さんの保険会社が保険金を支払ったあと、原因をつくった借主に費用を請求するケースもあります。
Q. 解約・退去したら保険料は戻ってきますか?
A. 保険期間の途中で退去して解約した場合、残りの期間に応じて保険料の一部が返金される商品が一般的です。退去時には解約手続きを忘れずに行いましょう。
まとめ:賃貸の火災保険未加入はリスクとデメリットが大きすぎる
賃貸住宅で火災保険に未加入のまま暮らすことには、次のような大きなリスクとデメリットがあります。
- 自室の火災による大家さんへの賠償は、失火責任法があっても免除されない
- 水漏れで階下に損害を与えると、高額な賠償を求められることがある
- もらい火や自然災害で家財を失っても、補償を受けられない
- 契約違反となり、大家さんや管理会社とのトラブルに発展するおそれがある
- わずかな保険料の節約が、数十万〜数百万円の出費につながりかねない
賃貸の火災保険は、「万が一」のときにあなたの生活と貯蓄を守ってくれる大切な備えです。まずは今の加入状況と補償期間を確認し、未加入や補償切れに気づいたら、すぐに加入手続きを進めましょう。保険料が気になる方は、補償内容を見直したり、複数の保険を比較したりして、自分に合ったプランを見つけてください。
※本記事は一般的な情報をまとめたものです。補償内容や保険料は保険会社・商品・契約内容によって異なりますので、詳しくは各保険会社や管理会社にご確認ください。