
 harusora
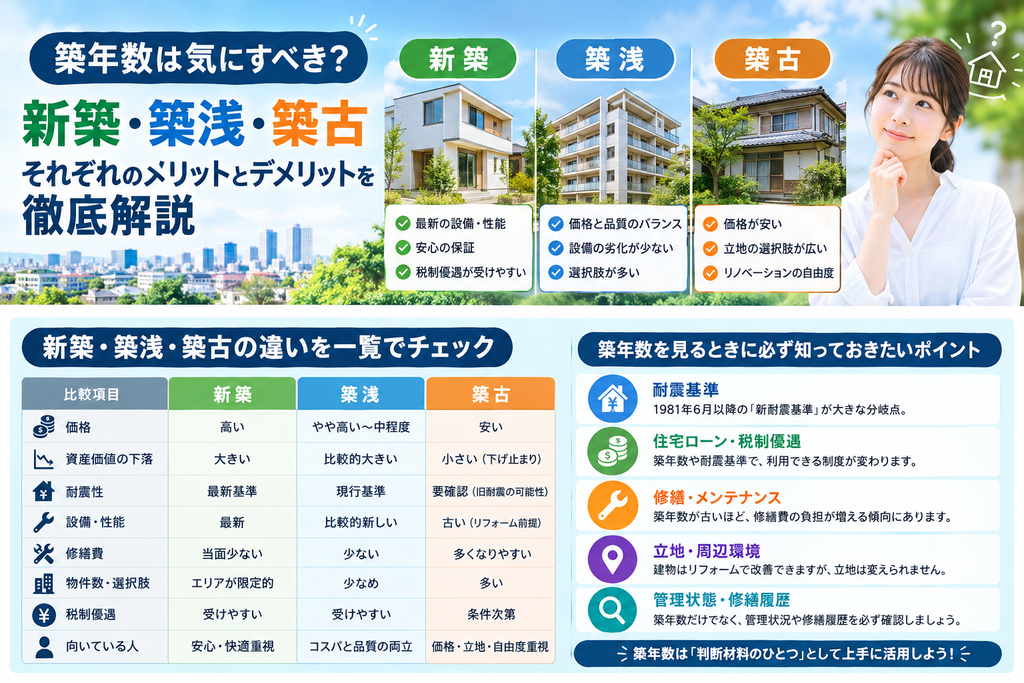
| この記事の要点(30秒でわかる結論) 築年数は「価格」「耐震性」「維持費」「住宅ローン・税制」に影響するため、物件選びで必ず確認すべき指標です。ただし、築年数だけで良し悪しは決まりません。管理状態・耐震基準・リフォーム履歴・立地を合わせて判断することが大切です。目安として、1981年6月以降の「新耐震基準」で建てられた物件かどうかが、中古住宅選びの大きな分岐点になります。新築は安心感、築浅はコスパと品質のバランス、築古は価格の安さと立地の選択肢の広さが魅力です。 |
マイホームや投資用物件、賃貸住宅を探していると、必ず目に入るのが「築年数」です。「築年数は何年までなら大丈夫?」「築20年の中古マンションは買っても問題ない?」「新築と中古、結局どちらがお得なの?」と悩む方は少なくありません。
結論からお伝えすると、築年数は気にすべきポイントですが、それだけで物件の価値を判断するのは危険です。築年数が浅くても管理が悪ければ劣化は早く進みますし、築年数が古くても適切なメンテナンスやリノベーションが施されていれば、快適に長く住める住まいになります。
この記事では、不動産購入・賃貸選びで迷いやすい「築年数」について、新築・築浅・築古それぞれのメリットとデメリットをわかりやすく解説します。耐震基準、住宅ローン控除、資産価値、修繕費といった、後悔しない物件選びに欠かせない知識もあわせてご紹介しますので、ぜひ最後までお読みください。
そもそも築年数とは?新築・築浅・築古の定義
築年数とは、建物が完成(竣工)してから経過した年数のことです。不動産広告では「築5年」「築30年」といった形で表示され、物件の古さを判断する最も基本的な指標として使われています。
新築・築浅・築古には法律上の厳密な線引きがあるものと、業界の慣習的な呼び方にすぎないものがあります。それぞれの一般的な定義は次のとおりです。
| 区分 | 一般的な目安 | ポイント |
| 新築 | 完成後1年未満かつ未入居 | 住宅品質確保促進法(品確法)や不動産広告のルールで定義 |
| 築浅 | 築5年以内程度(10年以内とする場合も) | 法的な定義はなく、不動産会社によって基準が異なる |
| 築古 | 築20〜30年以上が目安 | 明確な定義はないが、木造は築20年超で建物価値が大きく下がる傾向 |
注意したいのは、完成から1年以上経過した未入居物件は「新築」と表記できず、「未入居物件」「新古物件」などと呼ばれる点です。また「築浅」という言葉は不動産会社ごとに基準がまちまちなので、広告を見るときは必ず具体的な築年数と建築年月を確認しましょう。
なぜ築年数が重要なのか?物件選びに影響する5つのポイント
築年数が物件選びで重視されるのは、単に「古いか新しいか」という見た目の問題だけではありません。主に次の5つの点で、住み心地やお金の面に大きく関わってくるからです。
1. 物件価格・家賃
一般的に、築年数が経過するほど物件価格や家賃は下がります。特に新築から築10年程度までの値下がり幅が大きく、その後は緩やかになる傾向があります。マンションの場合、築20〜25年あたりで価格の下落が落ち着くケースが多いと言われています。
2. 耐震性能
建物の耐震性は、建てられた時期の建築基準法によって大きく異なります。後ほど詳しく解説しますが、1981年6月の「新耐震基準」導入前後で、地震に対する安全性の考え方は大きく変わりました。
3. 修繕費・メンテナンス費用
建物は年数とともに劣化し、外壁や屋根、給排水管、設備機器の修繕・交換が必要になります。築年数が古いほど、購入後にかかるリフォーム費用や修繕積立金の負担が増える可能性があります。
4. 住宅ローン・税制優遇
住宅ローン控除(住宅借入金等特別控除)や登録免許税・不動産取得税の軽減措置などは、建物の築年数や耐震基準への適合状況が要件に関わります。築年数によっては、利用できる優遇制度が限られることもあります。
5. 資産価値・売却のしやすさ
将来の売却や住み替えを考える場合、購入時の築年数はリセールバリュー(再販価値)に直結します。築年数が古くなるほど買い手が限られ、売却価格が下がりやすくなる点は理解しておきましょう。
築年数を見るときに必ず知っておきたい「耐震基準」
中古住宅・中古マンションを検討するうえで、築年数と切っても切り離せないのが耐震基準です。耐震基準は大きな地震を教訓に改正されてきました。
| 基準 | 適用時期 | 主な内容 |
| 旧耐震基準 | 1981年5月31日以前に建築確認 | 震度5程度の地震で倒壊しないことが目安 |
| 新耐震基準 | 1981年6月1日以降に建築確認 | 震度6強〜7程度の地震でも倒壊・崩壊しないことが目安 |
| 2000年基準(木造) | 2000年6月1日以降に建築確認 | 地盤調査、接合部の金物、耐力壁の配置バランスなどを強化 |
ここで注意したいのが、基準の切り替わりは「完成した日」ではなく「建築確認を受けた日」で判断されるという点です。たとえば1982年に完成した建物でも、建築確認が1981年5月以前であれば旧耐震基準で建てられている可能性があります。登記簿上の新築年月だけでなく、建築確認済証や検査済証の日付を確認するのが確実です。
また、旧耐震基準の建物でも耐震診断や耐震補強工事を行い、現行基準相当の性能を確保しているケースがあります。「耐震基準適合証明書」の有無を確認することで、税制優遇を受けられる場合もあります。
新築物件のメリットとデメリット
まずは、誰も住んだことのない新築物件(新築マンション・新築一戸建て)の特徴を見ていきましょう。
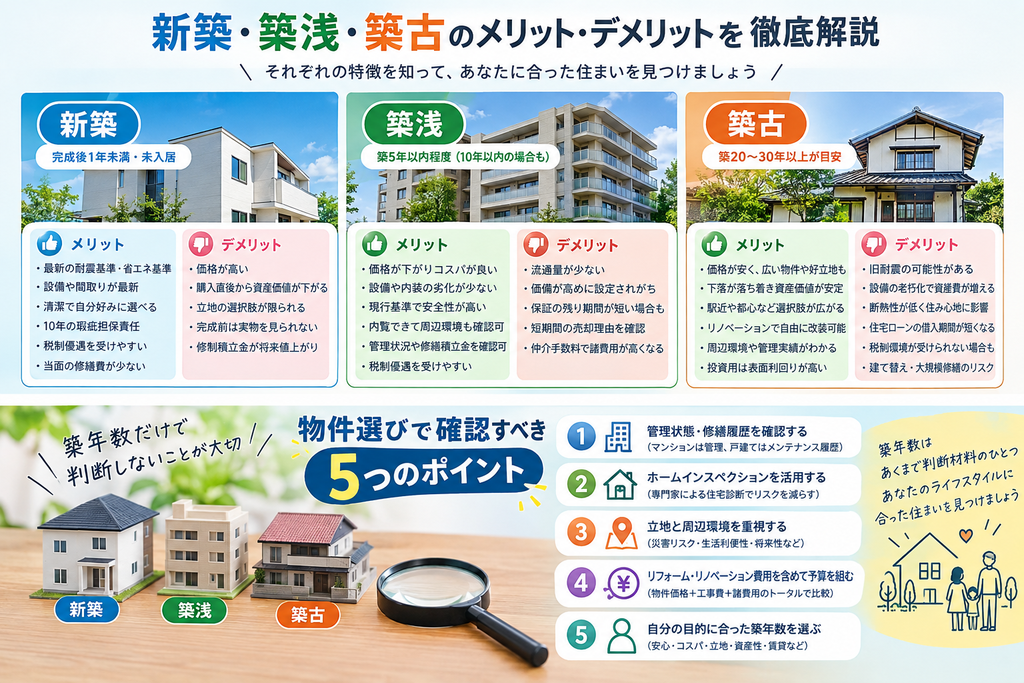
新築物件のメリット
- 最新の耐震基準・省エネ基準で建てられており、安全性と断熱性能が高い
- 設備や間取りが最新で、食洗機・浴室乾燥機・宅配ボックスなど便利な設備が充実していることが多い
- 誰も使っていないため清潔で、内装を自分好みに選べる場合もある
- 品確法により、構造耐力上主要な部分などについて引き渡しから10年間の瑕疵担保責任(契約不適合責任)が義務付けられている
- 住宅ローン控除などの税制優遇を受けやすく、省エネ性能の高い住宅は借入限度額が優遇される
- 当面は大規模な修繕が不要で、購入後しばらくはメンテナンス費用を抑えられる
新築物件のデメリット
- 同条件の中古物件に比べて価格が高く、購入価格には販売会社の広告費や利益も含まれている
- 購入直後から資産価値が下がりやすく、いわゆる「新築プレミアム」が剥落する
- 駅近や人気エリアでは供給が少なく、立地の選択肢が限られることがある
- 完成前に契約する場合、実物を見られず、日当たりや眺望、住民の雰囲気がわかりにくい
- マンションの修繕積立金は当初低めに設定され、将来段階的に値上がりするケースが多い
新築は「安心・快適さ」を最優先にしたい方、長期間住み続ける予定で将来の売却をあまり想定していない方に向いています。
築浅物件のメリットとデメリット
築5年〜10年程度の築浅物件は、新築と中古のいいとこ取りができる選択肢として人気があります。
築浅物件のメリット
- 新築時より価格が下がっていることが多く、コストパフォーマンスが高い
- 設備や内装の劣化が少なく、ほぼ新築に近い感覚で住める
- 現行の耐震基準・比較的新しい省エネ基準を満たしており、安全性の心配が少ない
- 実際の建物や部屋を内覧でき、日当たり・騒音・周辺環境を確認してから購入できる
- マンションの場合、管理組合の運営状況や修繕積立金の実績を確認できる
- 住宅ローン控除など中古住宅向けの税制優遇を受けやすい
築浅物件のデメリット
- 人気が高いため流通量が少なく、希望の条件で見つけにくい
- 新築からの値下がり幅が大きい時期のため、売主が希望する価格が高めに設定されがち
- 新築時のメーカー保証や瑕疵保証の残り期間が短い、または引き継げない場合がある
- 短期間で売りに出された理由(騒音、近隣トラブル、施工不良など)を確認する必要がある
- 仲介手数料が発生するため、諸費用が新築より高くなることがある
築浅物件は「新築ほど予算をかけたくないが、品質や設備には妥協したくない」という方に最適です。ただし、なぜ短期間で手放されたのかは必ず確認しましょう。
築古物件のメリットとデメリット
築20年〜30年以上の築古物件は、価格の安さを武器に、近年はリノベーション前提の購入や不動産投資の対象として注目されています。
築古物件のメリット
- 物件価格・家賃が大幅に安く、同じ予算でより広い部屋や好立地の物件を選べる
- 価格の下落が落ち着いているため、購入後の資産価値の目減りが小さい
- 駅近や都心部など、新築では手が届きにくいエリアでも選択肢が広がる
- リノベーションで間取りや内装を自由に変え、理想の住まいをつくれる
- 長年の管理実績や周辺環境の変化がわかり、物件の実態を判断しやすい
- 投資用物件の場合、価格が安い分、表面利回りが高くなりやすい
築古物件のデメリット
- 旧耐震基準の建物は耐震性に不安があり、耐震補強に費用がかかる場合がある
- 給排水管や電気設備の老朽化により、購入後に想定外の修繕費が発生しやすい
- 断熱性・気密性が低く、冬は寒く夏は暑い、結露が起きやすいなど住み心地に影響することがある
- 住宅ローンの借入期間が短くなったり、審査で担保評価が低く出たりすることがある
- 築年数や耐震基準によっては、住宅ローン控除などの税制優遇が受けられない場合がある
- マンションでは建て替えや大規模修繕に伴う一時金の負担、修繕積立金不足のリスクがある
築古物件は「立地や広さを重視したい」「リノベーションで自分らしい住まいをつくりたい」という方に向いています。購入前のホームインスペクション(住宅診断)は必須と考えましょう。
【比較表】新築・築浅・築古の違いを一覧でチェック
| 比較項目 | 新築 | 築浅 | 築古 |
| 価格 | 高い | やや高い〜中程度 | 安い |
| 資産価値の下落 | 大きい | 比較的大きい | 小さい(下げ止まり) |
| 耐震性 | 最新基準 | 現行基準 | 要確認(旧耐震の可能性) |
| 設備・性能 | 最新 | 比較的新しい | 古い(リフォーム前提) |
| 修繕費 | 当面少ない | 少ない | 多くなりやすい |
| 物件数・選択肢 | エリアが限定的 | 少なめ | 多い |
| 税制優遇 | 受けやすい | 受けやすい | 条件次第 |
| 向いている人 | 安心・快適重視 | コスパと品質の両立 | 価格・立地・自由度重視 |
築年数ごとに知っておきたい住宅ローン・税制のポイント
築年数は、住宅購入時のお金の制度にも大きく影響します。代表的なものを押さえておきましょう。
住宅ローン控除(住宅ローン減税)
中古住宅で住宅ローン控除を利用するには、原則として「1982年(昭和57年)1月1日以降に建築された住宅」、つまり新耐震基準に適合しているとみなされる住宅であることが要件の一つになっています。それより古い住宅でも、耐震基準適合証明書や既存住宅性能評価書などで新耐震基準への適合が証明できれば対象となる場合があります。控除率や借入限度額、控除期間は税制改正で変わることがあるため、購入前に国税庁や国土交通省の最新情報を確認してください。
住宅ローンの借入期間と審査
金融機関によっては、建物の築年数や法定耐用年数(木造22年、鉄筋コンクリート造47年など)をもとに借入期間を制限することがあります。築古物件では希望する返済期間が組めないこともあるため、事前審査の段階で金融機関に確認しておくと安心です。なお、リフォーム費用もまとめて借りられる「リフォーム一体型ローン」を用意している金融機関もあります。
固定資産税・その他の税金
新築住宅は一定期間、固定資産税の減額措置を受けられます。一方、築年数が経過した建物は評価額が下がるため、固定資産税の建物部分は新築より安くなる傾向があります。トータルの税負担はケースによって異なるため、総合的に比較することが大切です。
築年数別に見るメンテナンス・リフォーム時期の目安
購入後にどのくらいの修繕費がかかるかを予測するには、築年数ごとのメンテナンス時期を知っておくと便利です。建物の構造や使用状況によって差はありますが、一般的な目安は次のとおりです。
| 築年数の目安 | 主なメンテナンス・リフォーム内容 | 確認したいポイント |
| 築5〜10年 | 給湯器・換気扇などの設備点検、外壁のシーリング補修、防蟻処理(木造) | 保証期間の残り、初回点検の実施状況 |
| 築10〜15年 | 外壁塗装・屋根の補修、給湯器やエアコンの交換、マンションでは1回目の大規模修繕 | 大規模修繕の実施有無、修繕積立金の値上げ予定 |
| 築20〜25年 | キッチン・浴室・トイレなど水回りの交換、給排水管の点検・更新 | 水回りのリフォーム履歴、配管の材質 |
| 築30年以上 | 給排水管の全面更新、断熱改修、間取り変更を含むフルリノベーション、耐震補強 | 耐震診断の結果、管理組合の建て替え議論の有無 |
このように、築年数が進むほど必要な工事の規模は大きくなります。中古物件を内覧する際は、「次にどの工事が必要になる時期か」「その工事はすでに済んでいるか」を確認すると、購入後の出費を具体的にイメージしやすくなります。たとえば築25年でも水回りと配管が交換済みの物件であれば、築15年で何も手を入れていない物件より、当面の修繕費が少なく済むこともあります。
法改正と築年数の関係:これからの住宅選びで押さえたいポイント
近年は住宅の省エネ性能や構造安全性に関する法改正が続いており、築年数による性能差はますます大きくなっています。2025年4月からは、原則としてすべての新築住宅に省エネ基準への適合が義務付けられ、木造住宅の構造審査の特例(いわゆる4号特例)も縮小されました。
これにより、今後建てられる新築住宅は一定の省エネ性能と構造チェックが確保される一方、それ以前の物件は性能にばらつきがあることになります。中古住宅を選ぶ際は、築年数だけでなく「住宅性能評価書」「長期優良住宅認定」「BELS(建築物省エネルギー性能表示制度)」などの書類があるかを確認すると、建物の性能を客観的に判断できます。また、省エネ性能の高い住宅は住宅ローン控除やフラット35の金利引き下げなどで優遇されることがあるため、光熱費の削減とあわせて長期的なメリットが期待できます。
築年数より大切?失敗しない物件選びのチェックポイント
ここまで築年数の違いを解説してきましたが、実際の物件選びでは「築年数=建物の状態」ではないことを忘れてはいけません。築年数と合わせて、次のポイントを必ず確認しましょう。
管理状態・修繕履歴を確認する
「マンションは管理を買え」という言葉があるように、建物の寿命は管理の質に大きく左右されます。中古マンションなら長期修繕計画の有無、修繕積立金の残高、過去の大規模修繕の実施状況を確認しましょう。一戸建てなら、外壁塗装や屋根の補修、シロアリ対策などのメンテナンス履歴が重要です。
ホームインスペクション(住宅診断)を活用する
ホームインスペクションとは、専門家が建物の劣化状況や不具合を診断するサービスです。費用は数万円程度かかりますが、購入後の想定外の修繕費を防ぐことにつながります。特に築古物件を購入する場合は、契約前にインスペクションを受けることを強くおすすめします。
立地と周辺環境を重視する
建物はリフォームやリノベーションで改善できますが、立地は後から変えられません。駅からの距離、生活利便施設、ハザードマップによる災害リスク、将来の再開発計画などは、築年数以上に資産価値を左右する要素です。
リフォーム・リノベーション費用を含めて予算を組む
築古物件は物件価格が安くても、リノベーション費用を加えると築浅物件と大差なくなることもあります。「物件価格+リフォーム費用+諸費用」のトータルコストで比較し、無理のない資金計画を立てましょう。
目的別:あなたに合う築年数の選び方
- 【安心・快適さを最優先したい方】新築または築5年以内の築浅物件。最新の耐震性・断熱性能と設備で、メンテナンスの手間も少なく済みます。
- 【予算を抑えつつ品質も重視したい方】築10〜20年程度の物件。価格がこなれつつ、新耐震基準や比較的新しい設備を備えた物件が見つかりやすいゾーンです。
- 【立地・広さ・自由度を重視したい方】築20年以上の築古物件+リノベーション。好立地の物件を手頃な価格で手に入れ、自分好みの住まいにつくり変えられます。
- 【将来の売却・資産性を重視したい方】価格の下落が緩やかになった築15〜25年前後の物件や、立地の良い物件を選ぶと資産価値を保ちやすくなります。
- 【賃貸で住まいを探している方】築年数よりも室内のリフォーム状況と家賃のバランスを重視。リノベーション済みの築古物件は、家賃を抑えながら快適に暮らせる穴場です。
築年数に関するよくある質問(FAQ)
Q. 中古マンションは築何年までなら買っても大丈夫ですか?
A. 一概に何年までとは言えませんが、ひとつの目安は「新耐震基準(1981年6月以降に建築確認)」であることです。鉄筋コンクリート造のマンションは、適切に管理されていれば築50年以上使われている例もあります。築年数よりも、管理状態や修繕積立金の状況を重視しましょう。
Q. 木造一戸建ての寿命は何年ですか?
A. 税法上の法定耐用年数は22年ですが、これは減価償却のための年数であり、実際の建物寿命とは異なります。定期的なメンテナンスを行えば、木造住宅でも50年以上住み続けることは十分可能です。
Q. 築年数が古い物件でも住宅ローンは組めますか?
A. 多くの場合は組めますが、借入期間が短くなったり、担保評価が低く出たりする可能性があります。フラット35では一定の技術基準を満たすことが条件となるため、事前に適合証明が取れるか確認しましょう。
Q. 新築と築浅、結局どちらがお得ですか?
A. 資産価値の下落幅という点では、新築プレミアムが剥落した後の築浅物件の方が割安なケースが多いです。一方、新築は保証や税制優遇が手厚く、設備も最新です。「価格差」と「保証・安心感」のどちらを重視するかで判断するとよいでしょう。
Q. 旧耐震基準の物件は避けるべきですか?
A. 必ずしも避ける必要はありませんが、耐震診断の結果や耐震補強工事の有無を確認することが重要です。耐震補強済みで耐震基準適合証明書が取得できる物件であれば、安全性と税制面の不安を軽減できます。
まとめ:築年数は「判断材料のひとつ」として上手に活用しよう
築年数は、物件価格・耐震性・修繕費・住宅ローン・資産価値に影響する重要な指標です。新築には安心感と最新設備、築浅にはコストパフォーマンスと品質のバランス、築古には価格の安さと立地・リノベーションの自由度という、それぞれの魅力があります。
大切なのは、築年数だけで物件を判断しないことです。耐震基準、管理状態、修繕履歴、立地、そしてリフォーム費用を含めたトータルコストを総合的に比較することで、あなたのライフスタイルや予算に本当に合った住まいが見つかります。
「自分にはどの築年数の物件が合っているのかわからない」という方は、まず希望条件と予算を整理し、不動産会社や住宅診断の専門家に相談してみましょう。築年数のメリットとデメリットを正しく理解して、後悔のない住まい選びを実現してください。